

Xem thêm
Mặt bằng lãi suất thả nổi gia tăng sau giai đoạn ưu đãi đang trở thành gánh nặng tài chính lớn đối với không ít cá nhân từng dùng đòn bẩy tài chính để mua nhà. Để tránh rơi vào bẫy nợ nần và mất khả năng thanh khoản, nhiều người đành chấp nhận bán cắt lỗ hoặc thu hồi vốn để tái cơ cấu dòng tiền.
Trong những năm qua, giải pháp vay tiền trả góp từ ngân hàng là con đường phổ biến giúp nhiều gia đình tiếp cận và sở hữu các sản phẩm bất động sản. Tuy nhiên, mô hình kinh doanh hoặc kế hoạch tài chính cá nhân dựa trên kỳ vọng thu nhập ổn định dài hạn bắt đầu bộc lộ lỗ hổng khi mặt bằng lãi suất điều chỉnh theo thị trường.
Các gói tín dụng cho mua nhà thường đi kèm chương trình ưu đãi lãi suất cố định trong 12 đến 24 tháng đầu tiên. Khi khoảng thời gian này kết thúc, hợp đồng vay sẽ chuyển sang chế độ lãi suất thả nổi, được tính bằng lãi suất cơ sở cộng với biên độ dao động. Khi chi phí vay tăng thêm từ 3% đến 5% mỗi năm so với giai đoạn ưu đãi, số tiền gốc và lãi phải trả hàng tháng tăng lên đột biến, vượt quá khả năng cân đối thu nhập của không ít người vay.
Ví dụ điển hình: Nhiều trường hợp người mua nhà trả góp với dư nợ hàng tỷ đồng ban đầu chỉ chịu chi phí lãi khoảng 7 - 8%/năm. Khi hết ưu đãi, mức lãi thả nổi vọt lên 11–13%/năm, làm chi phí tài chính hàng tháng gia tăng gấp rưỡi hoặc gấp đôi, tạo nên một "cú sốc tài chính" cho hộ gia đình.
Trước thực tế dòng tiền ra tăng cao trong khi thu nhập thực tế có xu hướng chững lại hoặc chịu ảnh hưởng từ bối cảnh kinh tế chung, người sở hữu bất động sản đối mặt với những thách thức lớn:
Việc duy trì gánh nặng trả nợ vượt quá 50% tổng thu nhập hàng tháng khiến chất lượng cuộc sống giảm sút nghiêm trọng. Trường hợp trễ hạn thanh toán kéo dài còn dẫn đến nguy cơ bị chuyển nhóm nợ, ảnh hưởng trực tiếp đến lịch sử tín dụng (CIC) và khả năng tiếp cận vốn trong tương lai.
Khác với thời kỳ thị trường sôi động, việc chuyển nhượng nhà đất hiện nay đòi hỏi nhiều thời gian hơn. Để nhanh chóng giải phóng nghĩa vụ nợ, người bán bắt buộc phải giảm giá kỳ vọng, chấp nhận bán hòa vốn hoặc cắt lỗ sâu so với thời điểm xuống tiền.
Mô hình diễn biến áp lực đòn bẩy:
[ Hết thời gian ưu đãi ] ──> [ Lãi suất thả nổi tăng ] ──> [ Chi phí vượt sức chịu đựng ] ──> [ Bán bất động sản thu hồi dòng tiền ]
Thực trạng nhiều người phải chia tay tài sản tích lũy để thoát nợ mang lại những bài học quý giá cho người tiêu dùng và các nhà đầu tư cá nhân trên thị trường bất động sản:
Tỷ lệ đòn bẩy an toàn: Khi quyết định vay tiền mua tài sản, người vay chỉ nên sử dụng đòn bẩy ở mức dưới 40–50% giá trị bất động sản.
Tính toán theo kịch bản xấu nhất: Cần xây dựng kế hoạch trả nợ dựa trên mức lãi suất thả nổi tối đa dự kiến, thay vì chỉ dựa vào mức lãi suất ưu đãi ban đầu.
Dự phòng quỹ khẩn cấp: Duy trì một khoản dự trữ tài chính đủ chi trả nợ gốc và lãi trong ít nhất 6 tháng để phòng ngừa biến động thu nhập đột ngột.
Bán nhà để trả nợ lãi vay thả nổi là quyết định không dễ dàng nhưng là giải pháp cần thiết giúp nhiều cá nhân ngắt đứt chuỗi áp lực tài chính dồn dập. Thị trường bất động sản luôn tiềm ẩn biến động; do đó, việc chủ động kiểm soát quy mô nợ và trang bị kiến thức quản trị rủi ro là chìa khóa giúp người mua nhà bảo vệ an toàn tài chính cá nhân về lâu dài.
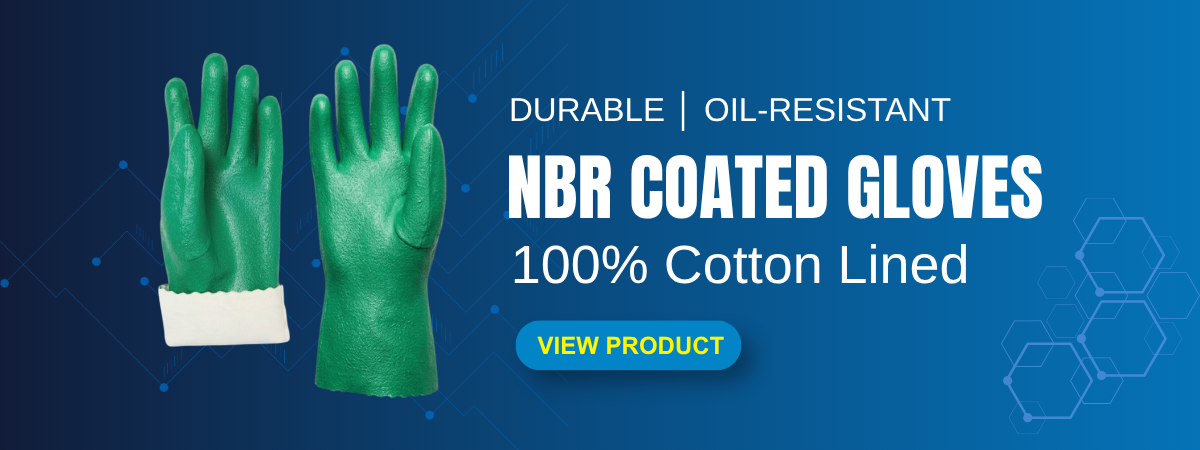
>> Găng Tay Chống Dầu NBR Lót 100% Vải Cotton
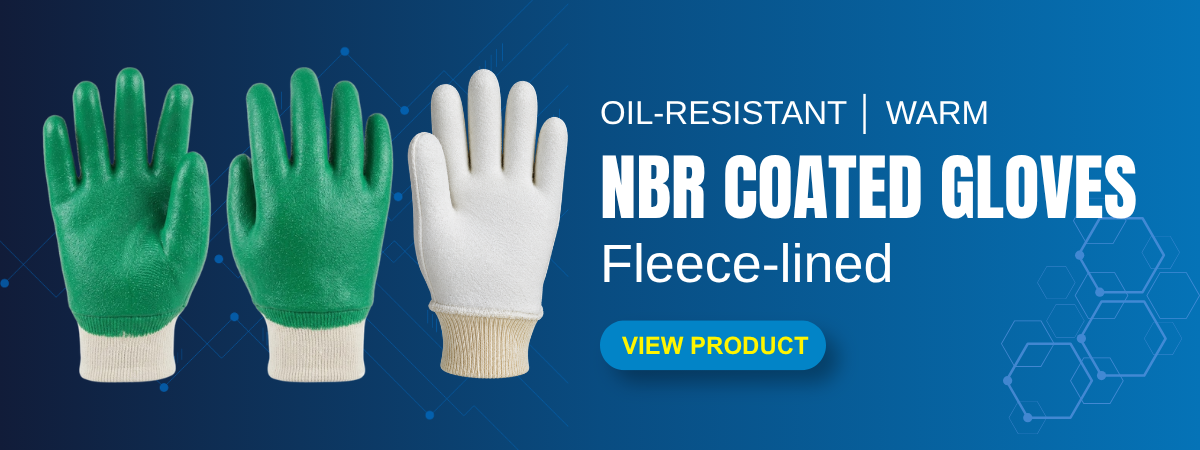
>> Găng Tay Chống Dầu NBR Lót Nỉ
>> Găng Tay Cao Su Latex Lót 100% Vải Cotton
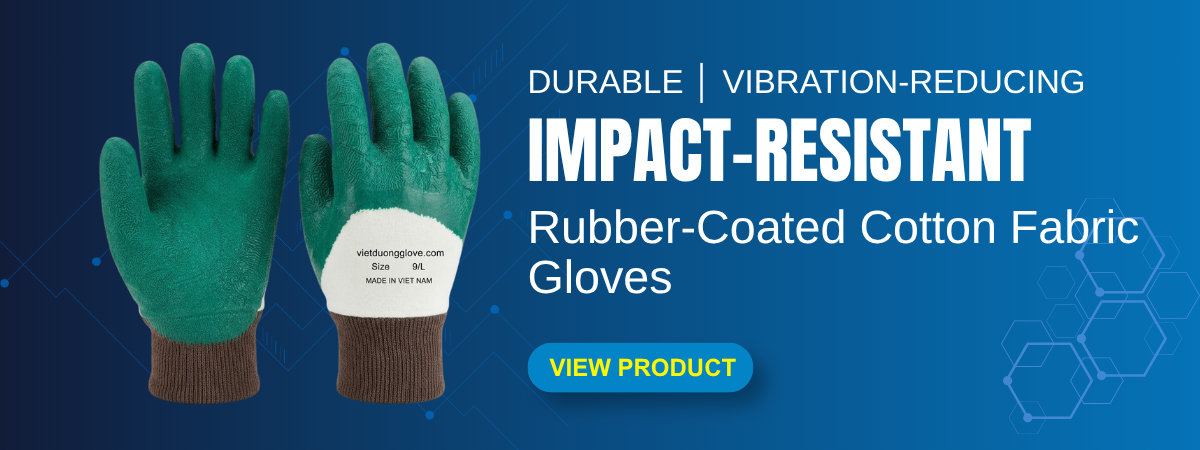
>> Găng Tay Vải Cotton Phủ Cao Su Chống Va Đập
>> Găng Tay Rửa Chén Thấm Hút Mồ Hôi


Hotline

 Tiếng Việt
 English